مالیات ساخت و فروش ساختمان | راهنمای جامع مشمولین ماده 77
مقاله جامع بررسی ضوابط مالیات ساخت و فروش ساختمان بر اساس ماده 77 قانون مالیاتهای مستقیم، شامل تکالیف قانونی اشخاص حقیقی و حقوقی، نرخ علیالحساب 10 درصدی، مهلتهای تسلیم اظهارنامه مالیاتی در سامانهها و نحوه تشکیل پرونده الکترونیکی.
مالیات ساخت و فروش ساختمان | راهنمای جامع مشمولین ماده 77
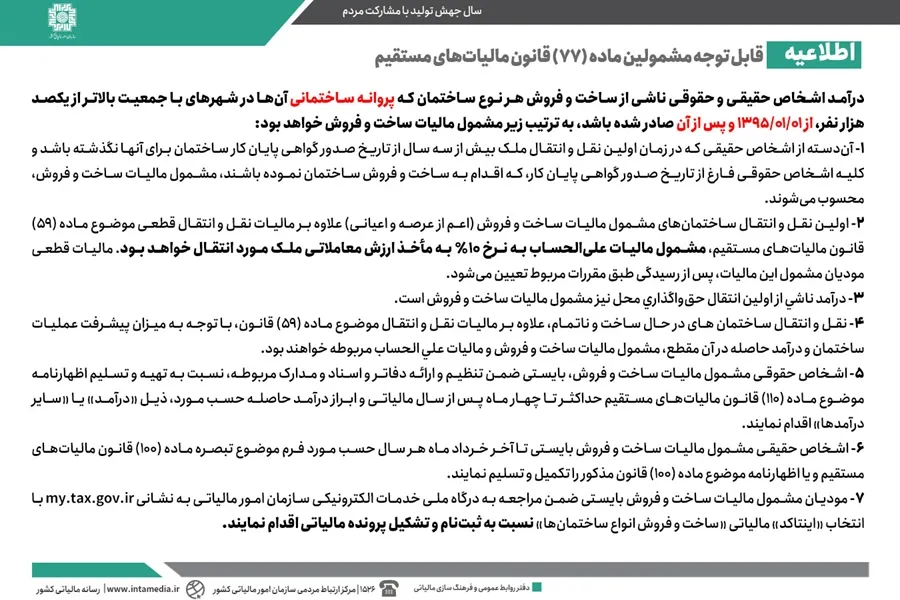
مالیات ساخت و فروش ساختمان از جمله تکالیف قانونی بااهمیت برای تمامی سازندگان حقیقی و حقوقی مسکن در شهرهای بالای 100 هزار نفر جمعیت است که پروانه ساختمانی آنها از ابتدای سال 1395 صادر شده است.
- شمولیت مالیاتی برای پروانههای ساختمانی صادرشده از تاریخ 1395/01/01 و پس از آن در شهرهای با جمعیت بیش از 100 هزار نفر.
- پرداخت مالیات علیالحساب به نرخ 10 درصد به ماخذ ارزش معاملاتی ملک در زمان اولین نقل و انتقال.
- تعلق مالیات به اولین انتقال حق واگذاری محل و همچنین ساختمانهای نیمهکاره و در حال ساخت.
- ضرورت ثبتنام مالیاتی در درگاه my.tax.gov.ir با انتخاب دقیق اینتاکد ساخت و فروش انواع ساختمانها.
شرایط شمولیت اشخاص حقیقی و حقوقی در ماده 77
طبق ضوابط قانونی، درآمد حاصل از ساخت و عرضه مسکن و هر نوع ساختمان توسط اشخاص حقیقی و حقوقی تحت شرایط مشخصی مشمول پرداخت مالیات میشود. ملاک اصلی برای شروع این تعهد، صدور پروانه ساختمانی از تاریخ 1395/01/01 به بعد در نقاط شهری با جمعیت بالاتر از یکصد هزار نفر است. نحوه شمولیت متقاضیان به دو گروه مجزا تقسیم میشود:
اولین گروه، اشخاص حقیقی هستند که در زمان نخستین نقل و انتقال ملک، کمتر از سه سال از تاریخ صدور گواهی پایان کار ساختمان آنها سپری شده باشد. گروه دوم، تمامی اشخاص حقوقی را در بر میگیرد؛ این اشخاص بدون در نظر گرفتن زمان و تاریخ صدور گواهی پایان کار، در صورت اقدام به احداث و واگذاری، مشمول این مقررات خواهند بود.
نحوه محاسبه و ماخذ مالیات علیالحساب ساخت و فروش
در زمان نخستین واگذاری قطعی ملک (شامل عرصه و اعیان)، خریدار و فروشنده علاوه بر تکلیف به تسویه وجوه مربوط به نقل و انتقال قطعی موضوع ماده 59 قانون، موظف به پرداخت مالیات علیالحساب با نرخ مشخص هستند. این نرخ برابر با 10 درصد به ماخذ ارزش معاملاتی ملک مورد انتقال است. شایان ذکر است که مبالغ نهایی و قطعی پس از بررسی و رسیدگی به اسناد مالی توسط مراجع ذیربط تعیین خواهد شد.
این قاعده مالیاتی، درآمد ناشی از واگذاری اولیه حق واگذاری محل را نیز شامل میشود. ساختارهای نیمهکاره و در حال ساخت نیز از این قاعده مستثنی نبوده و متناسب با درصد پیشرفت فیزیکی پروژه و درآمد محققشده در آن مرحله، مشمول پرداخت علیالحساب و مالیات مربوطه خواهند بود.
جدول خلاصه تکالیف و نرخهای مالیاتی ساخت و فروش
| مشمولین تکلیف | شرط زمانی پایان کار | نرخ مالیات علیالحساب | مهلت تسلیم اظهارنامه |
|---|---|---|---|
| اشخاص حقیقی | کمتر از 3 سال از صدور پایان کار | 10٪ ارزش معاملاتی | تا پایان خردادماه سال بعد |
| اشخاص حقوقی | بدون محدودیت زمانی | 10٪ ارزش معاملاتی | حداکثر 4 ماه پس از سال مالیاتی |
تکالیف قانونی و مهلت تسلیم اظهارنامه مودیان
برای پیشگیری از جرایم مالیاتی، مودیان باید وظایف خود را در مهلتهای مقرر قانونی به انجام برسانند:
- اشخاص حقیقی: موظفند تا انتهای خردادماه هر سال، فرم تبصره ماده 100 یا اظهارنامه موضوع ماده 100 قانون مالیاتهای مستقیم را تکمیل و ارسال نمایند.
- اشخاص حقوقی: مکلفند دفاتر رسمی، اسناد و مدارک مالی خود را تنظیم و اظهارنامه موضوع ماده 110 را حداکثر 4 ماه پس از پایان سال مالی ارائه داده و درآمد مربوطه را در بخش درآمدهای عملیاتی یا سایر درآمدها ابراز نمایند.
- ثبتنام در سامانه: تمامی مودیان باید به درگاه ملی خدمات الکترونیکی به آدرس my.tax.gov.ir مراجعه نموده و با انتخاب کد رهگیری تخصصی (اینتاکد) «ساخت و فروش انواع ساختمانها» پرونده خود را تشکیل دهند.
1. آیا ساختمانهای نیمهکاره نیز مشمول این مالیات هستند؟
بله، نقل و انتقال سازههای نیمهکاره متناسب با پیشرفت فیزیکی و درآمد حاصله، مشمول مالیات ساخت و فروش و علیالحساب مربوطه است.
2. مهلت ارسال اظهارنامه برای سازندگان حقیقی چه زمانی است؟
اشخاص حقیقی مشمول باید حداکثر تا پایان خردادماه سال بعد نسبت به تسلیم اظهارنامه یا تکمیل فرم تبصره ماده 100 اقدام کنند.
3. آدرس سامانه ثبتنام مالیاتی سازندگان چیست؟
مودیان باید جهت تشکیل پرونده و انتخاب اینتاکد ساخت و فروش به درگاه my.tax.gov.ir مراجعه نمایند.
جمعبندی
رعایت تکالیف مرتبط با مالیات ساخت و فروش ساختمان موضوع ماده 77 قانون مالیاتهای مستقیم، از جمله ثبتنام در درگاه ملی خدمات، انتخاب صحیح اینتاکد مربوطه و تسلیم اظهارنامهها در موعد مقرر، برای سازندگان حقیقی و حقوقی الزامی است تا از بروز جرایم قانونی جلوگیری شود.